
キャプティブとは
CAPTIVE INSURANCE
企業が自社やグループ企業のリスクを専門に引き受けるため、
海外に設立する保険子会社(以下キャプティブ)のことです。
海外に設立する保険子会社(以下キャプティブ)のことです。
ABOUT
キャプティブについて
このキャプティブを使えば、自社企業グループが支払う保険料は、
100%損金処理しつつ、保険会社から再保険でキャプティブに戻されるため、 資金は外部に流出せず、回収が可能となり、事故が無ければキャプティブの利益や資産として蓄積されます。
日本の法律(保険業法)上、現在、国内にキャプティブを設立して直接自社の保険を引き受けることはできません。そのため、海外にキャプティブを設立します。
100%損金処理しつつ、保険会社から再保険でキャプティブに戻されるため、 資金は外部に流出せず、回収が可能となり、事故が無ければキャプティブの利益や資産として蓄積されます。
日本の法律(保険業法)上、現在、国内にキャプティブを設立して直接自社の保険を引き受けることはできません。そのため、海外にキャプティブを設立します。
MECHANISM
キャプティブの仕組み
01
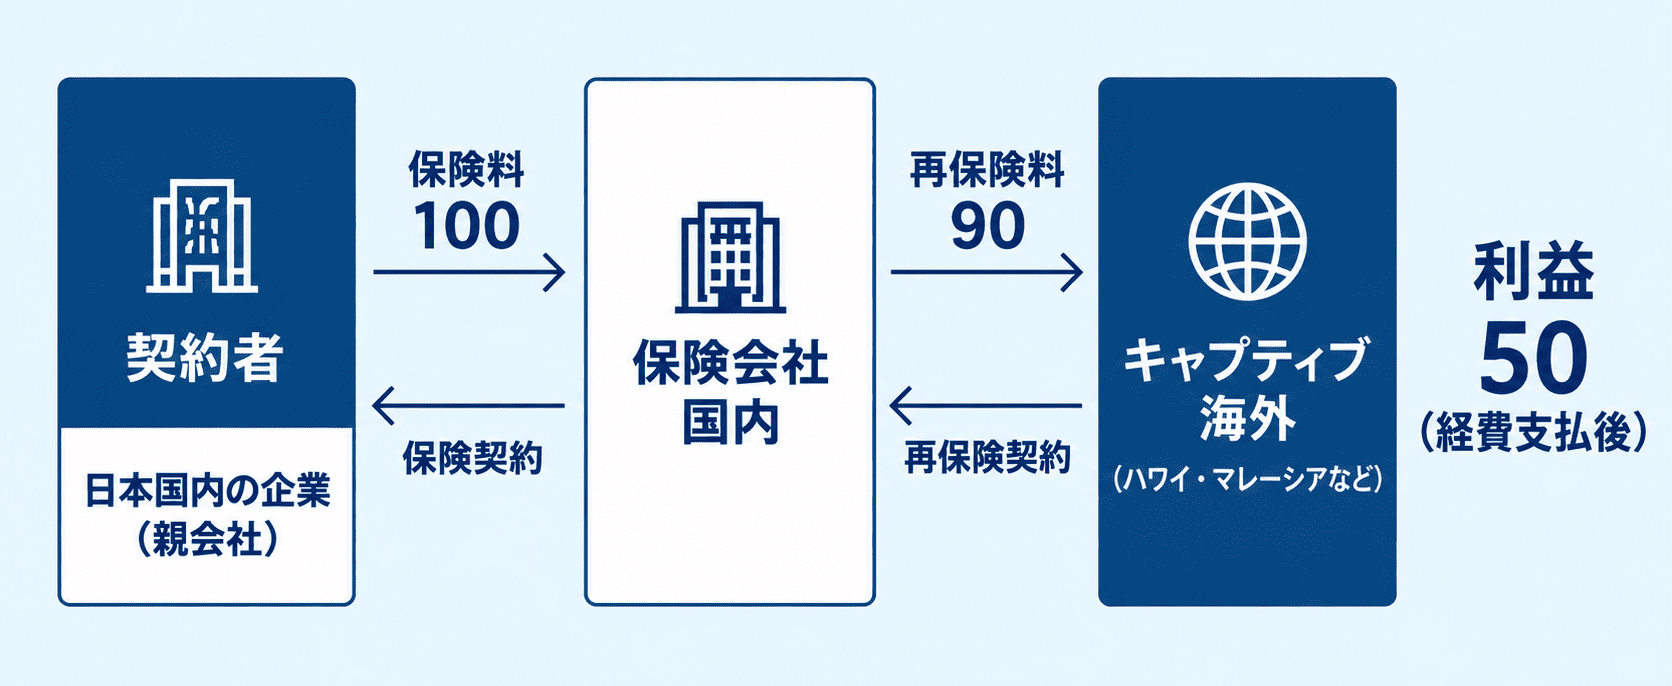
日本国内の企業(親会社)は、
海外(ハワイ、マレーシアなど)に保険子会社であるキャプティブを設立します。
02
日本国内の企業(親会社)は、
日本国内の、普通の保険会社と保険契約を結び、保険料を支払います。
03
日本の保険会社は、そのリスクと保険料を海外(ハワイ、マレーシアなど)に設立されたキャプティブに「再保険」として移転します。
04
キャプティブの許容額を超える巨大リスクは、さらに外部の保険会社へ再々保険としてさらに移転します。
05
事故が無ければ、経費支払後、保険料は利益となり、キャプティブに貯まっていきます。この資金をリスク対策資金にすること、配当として本社へ戻すこと、海外でドルで運用すること(例:年3-5%)が可能となります。
REASON
なぜ今キャプティブが注目されているか
キャプティブ(自社専用の保険子会社)が今注目されている最大の理由は、現在、保険のプロテクションギャップ
(保険に加入したくても、保険料が高過ぎて加入できない、保険を引き受けてもらえない)が発生しているためです。
このギャップは、特に、自然災害リスクやサイバーリスクの分野で見られます。
このため、自社で保険会社を設立してリスクやそのリスクに見合うコストをコントロール可能な「キャプティブ」
の仕組みが注目されています。
BACKGROUND
キャプティブが注目されている4つの背景
01
保険市場の硬化
ハードマーケット化
ハードマーケット化
一般の保険料が高騰
引受キャパシティの縮小
引受条件の厳格化
02
従来型保険では
補償できないリスクの増加
補償できないリスクの増加
サイバー攻撃の激増化でご保険が手配できない
巨大な自然災害は保険が手配できない
地震は保険が手配できない
03
グループ全体の
保険コストの最適化
保険コストの最適化
自社の資本を活用してリスクを一定保有する
事故が無ければ、支払った保険料をキャプティブ内に留保できる
運用益を自社グループで回収
上記によって保険コストの実質的削減が可能になる
リスクに係る資金の積立ができる
04
リスクマネジメントの
高度化
高度化
リスクへの予防対策の効果を保険料に反映
企業全体のリスク意識を高める
CONTACT